
Política
‘Prejuízo Master’: o que o colapso do banco mostrou sobre os limites da garantia do FGC

Como o colapso do Banco Master mostrou os limites da garantia do FGC
Morando em Nova York há quatro anos, onde trabalha como au pair, Marina*, de 27 anos, decidiu investir os R$ 10 mil que havia economizado para voltar ao Brasil.
Sem experiência no mercado financeiro, recorreu ao ChatGPT em busca de orientações para iniciantes. Atraída pela promessa de retorno elevado e pelo prazo curto de resgate, optou por um Certificado de Depósito Bancário (CDB) do Banco Master.
🗒️ Tem alguma sugestão de reportagem? Mande para o g1
Em novembro do ano passado, quando o Banco Central decretou a liquidação da instituição, Marina descobriu que praticamente todo o valor que tinha guardado estava comprometido.
Apesar do susto, conseguiu reaver o montante por meio do Fundo Garantidor de Créditos (FGC). Segundo ela, o processo foi rápido e levou menos de 24 horas. Mas milhares de outros clientes ainda aguardam ressarcimento.
“Quando vi o valor creditado, fiquei muito aliviada”, disse Marina. “Quero continuar investindo, mas preciso entender melhor. Estou começando a assistir a aulas e a procurar informações sobre os melhores tipos de investimento.”
Para especialistas ouvidos pelo g1, a quebra do Banco Master expõe fragilidades de um modelo de expansão amplamente adotado por bancos, corretoras e fintechs, que se apoiaram na garantia do FGC para vender CDBs e outros títulos supostamente seguros a investidores com pouco conhecimento sobre o mercado.
O episódio gerou abalo na confiança e levou investidores a adotar uma postura mais conservadora. Já os bancos precisarão destinar mais recursos para recompor o fundo, o que pode afetar até a concessão de crédito aos clientes.
🔎 Este texto faz parte de uma série especial do g1 que investiga as repercussões do caso do Banco Master e seus desdobramentos. A apuração analisa as causas da liquidação, o funcionamento e limites do FGC, bem como os efeitos que vão além das perdas imediatas.
Promessa de segurança
O FGC foi criado em 1995 e funciona como um seguro. É ele quem garante que o dinheiro depositado ou aplicado em um banco esteja protegido caso a instituição enfrente crise ou quebre, como ocorreu com o Banco Master.
O fundo garante a devolução de até R$ 250 mil por CPF ou CNPJ em cada grupo financeiro. Também há um limite total de R$ 1 milhão a cada quatro anos, somando o valor aplicado e os rendimentos acumulados até a data da liquidação ou falência.
Mas a economista Ione Amorim, do Instituto de Defesa do Consumidor (Idec), afirma que o fundo passou a ser usado como “argumento de venda” por corretoras e bancos para diminuir a percepção de risco dos CDBs e de outros investimentos de renda fixa.
Além do selo de “protegido pelo FGC”, esses títulos ganhavam ainda mais credibilidade ao serem oferecidos por grandes plataformas de investimento.
“O FGC foi apresentado como garantia absoluta para atrair investidores menos experientes. Todo investimento envolve risco, mesmo com a proteção do fundo, e isso, pelo visto, nem sempre foi explicado de forma clara pelas corretoras”, afirma.
Nesse mercado, também há incentivos comerciais que influenciavam a oferta desses produtos por gerentes e assessores de investimento, que recebem comissões pela indicação de determinados títulos.
Para clientes que não utilizavam serviços de recomendação, as corretoras davam destaque aos papéis do Master, posicionando os CDBs do banco “na altura dos olhos” entre as opções disponíveis.
Alexandre Gonçalves, de 29 anos, já investia em fundos multimercado e imobiliários. Decidiu diversificar com a aplicação de parte do dinheiro em títulos de renda fixa, uma modalidade geralmente associada a investidores mais conservadores.
Ele investiu R$ 15 mil em CDBs do Banco Master. Segundo ele, o que o convenceu a aplicar dinheiro no Master foi a combinação de “segurança e rentabilidade” de uma campanha de marketing de sua corretora, enviada por e-mail.
Enquanto bancos saudáveis pagam em torno de 100% a 110% do CDI, o Master chegou a oferecer até 140% — um demonstrativo de que havia mais risco atrelado. Com a quebra do banco, ele passou a depender do FGC para recuperar o valor.
“Demorou, mas deu certo. Depois que liberaram o pedido de ressarcimento, o dinheiro caiu na conta em quatro dias. Mas, desde a liquidação do banco, foram meses de espera”, afirmou Alexandre.
“Foi um alerta para entender melhor a origem dos investimentos e as instituições com as quais estou lidando.”
Segundo o advogado Adilson Bolico, sócio do Mortari Bolico Advogados, essa dinâmica pode ter gerado uma “quebra do dever fiduciário” — isto é, da obrigação dos bancos e corretoras de agir no melhor interesse do cliente.
“As corretoras, como intermediárias e distribuidoras de investimentos, têm obrigações regulatórias e de controle interno”, diz.
Já para o advogado Roberto Panucci, especialista em direito bancário, o fato de os valores garantidos terem sido devolvidos não é suficiente para medir o impacto econômico real do episódio. Segundo ele, recuperar o dinheiro não significa que o investimento tenha sido vantajoso.
“Um título que, no papel, prometia rendimento acima do CDI pode, após meses de espera, render muito pouco ou até gerar perda real, quando se considera a inflação e o tempo em que o dinheiro ficou parado”, afirma.
Entre a decretação da liquidação e o pagamento, o investidor não tem acesso aos recursos, o que elimina a vantagem de ter aceitado taxas mais altas.
Revisão do FGC
Marina e Alexandre estão longe de ser casos isolados. Eles fazem parte dos cerca de 800 mil investidores com direito à garantia do FGC apenas por causa do Banco Master.
Somando Master, Will Bank e Banco Pleno, que fazem parte do mesmo grupo e entraram em liquidação desde novembro, o FGC deverá pagar cerca de R$ 51 bilhões para ressarcir clientes e investidores afetados.
O fundo informou que já desembolsou R$ 37,2 bilhões. Ao todo, 653 mil credores do Master receberam os valores, o que representa 84% dos beneficiários.
O FGC afirma que os casos pendentes envolvem empresas e situações específicas, como menores de idade e inventários. Esses pagamentos costumam demorar mais porque exigem documentos adicionais para comprovar o direito ao ressarcimento.
As listas de credores do Will e do Pleno ainda não foram finalizadas, uma condição necessária para que o fundo inicie os pagamentos.
Como mostrou o g1 na primeira reportagem desta série, o caso mais dramático é o do Will Bank, pois os clientes, de renda média e baixa, precisam do dinheiro para o pagamento de despesas básicas.
Os recursos do FGC vêm dos próprios bancos associados, que fazem contribuições mensais. Antes do caso Master, o fundo tinha mais de R$ 140 bilhões em caixa para cobrir emergências e preservar a estabilidade do sistema financeiro.
Agora, será preciso recompor esse valor.
Como pode precisar levantar quase um terço do que tinha em caixa, o FGC discute medidas como:
💰 Antecipar contribuições dos bancos que seriam pagas nos próximos anos — o plano prevê adiantar o equivalente a 60 meses de contribuições ainda em 2026, além de mais 12 meses em 2027 e outros 12 meses em 2028.
📈 Criar uma cobrança extra, sem prazo definido, a ser paga pelas instituições financeiras associadas.
🏦 Negociar com o Banco Central o uso de parte do compulsório para reforçar os recursos do FGC, reduzindo a pressão direta sobre o caixa das instituições.
Especialistas ouvidos pelo g1 defendem uma revisão ainda mais profunda do modelo de financiamento do FGC, para que instituições mais arriscadas contribuam com valores maiores.
“A contribuição deveria refletir o risco da instituição”, afirma o economista Armando Castelar, pesquisador do Instituto Brasileiro de Economia da Fundação Getulio Vargas (FGV Ibre).
Segundo ele, a cobrança igual para todos buscava estimular a entrada de bancos menores, mas essa fase de incentivo à concorrência já foi superada.
Hoje, os bancos pagam uma taxa mensal de 0,01% sobre o saldo dos depósitos cobertos pelo fundo — caso de CDBs, poupança, Letras de Crédito Imobiliário (LCI) e Letras de Crédito do Agronegócio (LCA), por exemplo.
Em agosto, o Conselho Monetário Nacional (CMN) criou uma cobrança adicional para instituições mais expostas a riscos, elevando a taxa para 0,02%, e determinou que mantenham uma parcela maior de recursos aplicada em títulos públicos.
Para o advogado Roberto Panucci, as medidas aumentam o custo para bancos que assumem riscos excessivos, mas não resolvem o problema central.
“Ao encarecer o uso da cobertura do FGC, o regulador reconhece que o modelo atual gera incentivos distorcidos. A reforma é, na prática, uma admissão de que a garantia estimula comportamentos de risco.”
Segundo ele, a lógica permanece a mesma, sem mecanismos que levem o cliente a dividir parte do risco ou avaliar melhor a instituição que quer investir. Para o advogado, não há medidas que façam o investidor refletir sobre o risco de o banco não ter dinheiro para honrar os compromissos.
“A consequência é que situações como a do Banco Master continuam, em tese, possíveis.”
A grande consequência é que parte desse custo tende a ser repassada aos demais consumidores, por meio de tarifas mais altas, juros maiores nos empréstimos ou menor rendimento nas aplicações financeiras.
Ou seja, até quem não investiu nos bancos em dificuldade pode sentir os efeitos indiretos da crise.
Além disso, a necessidade de destinar recursos ao fundo pode levar bancos e fintechs a adotar uma postura mais cautelosa na concessão de crédito.
Para Ione Amorim, do Idec, com menos capital disponível, as instituições devem “apertar os critérios”, reduzindo a oferta ou encarecendo financiamentos para pessoas físicas e empresas.
“Enquanto os controladores não sentem o impacto da quebra, os prejuízos recaem sobre os mais vulneráveis”, diz.
* Nome fictício a fim de preservar a identidade da fonte.
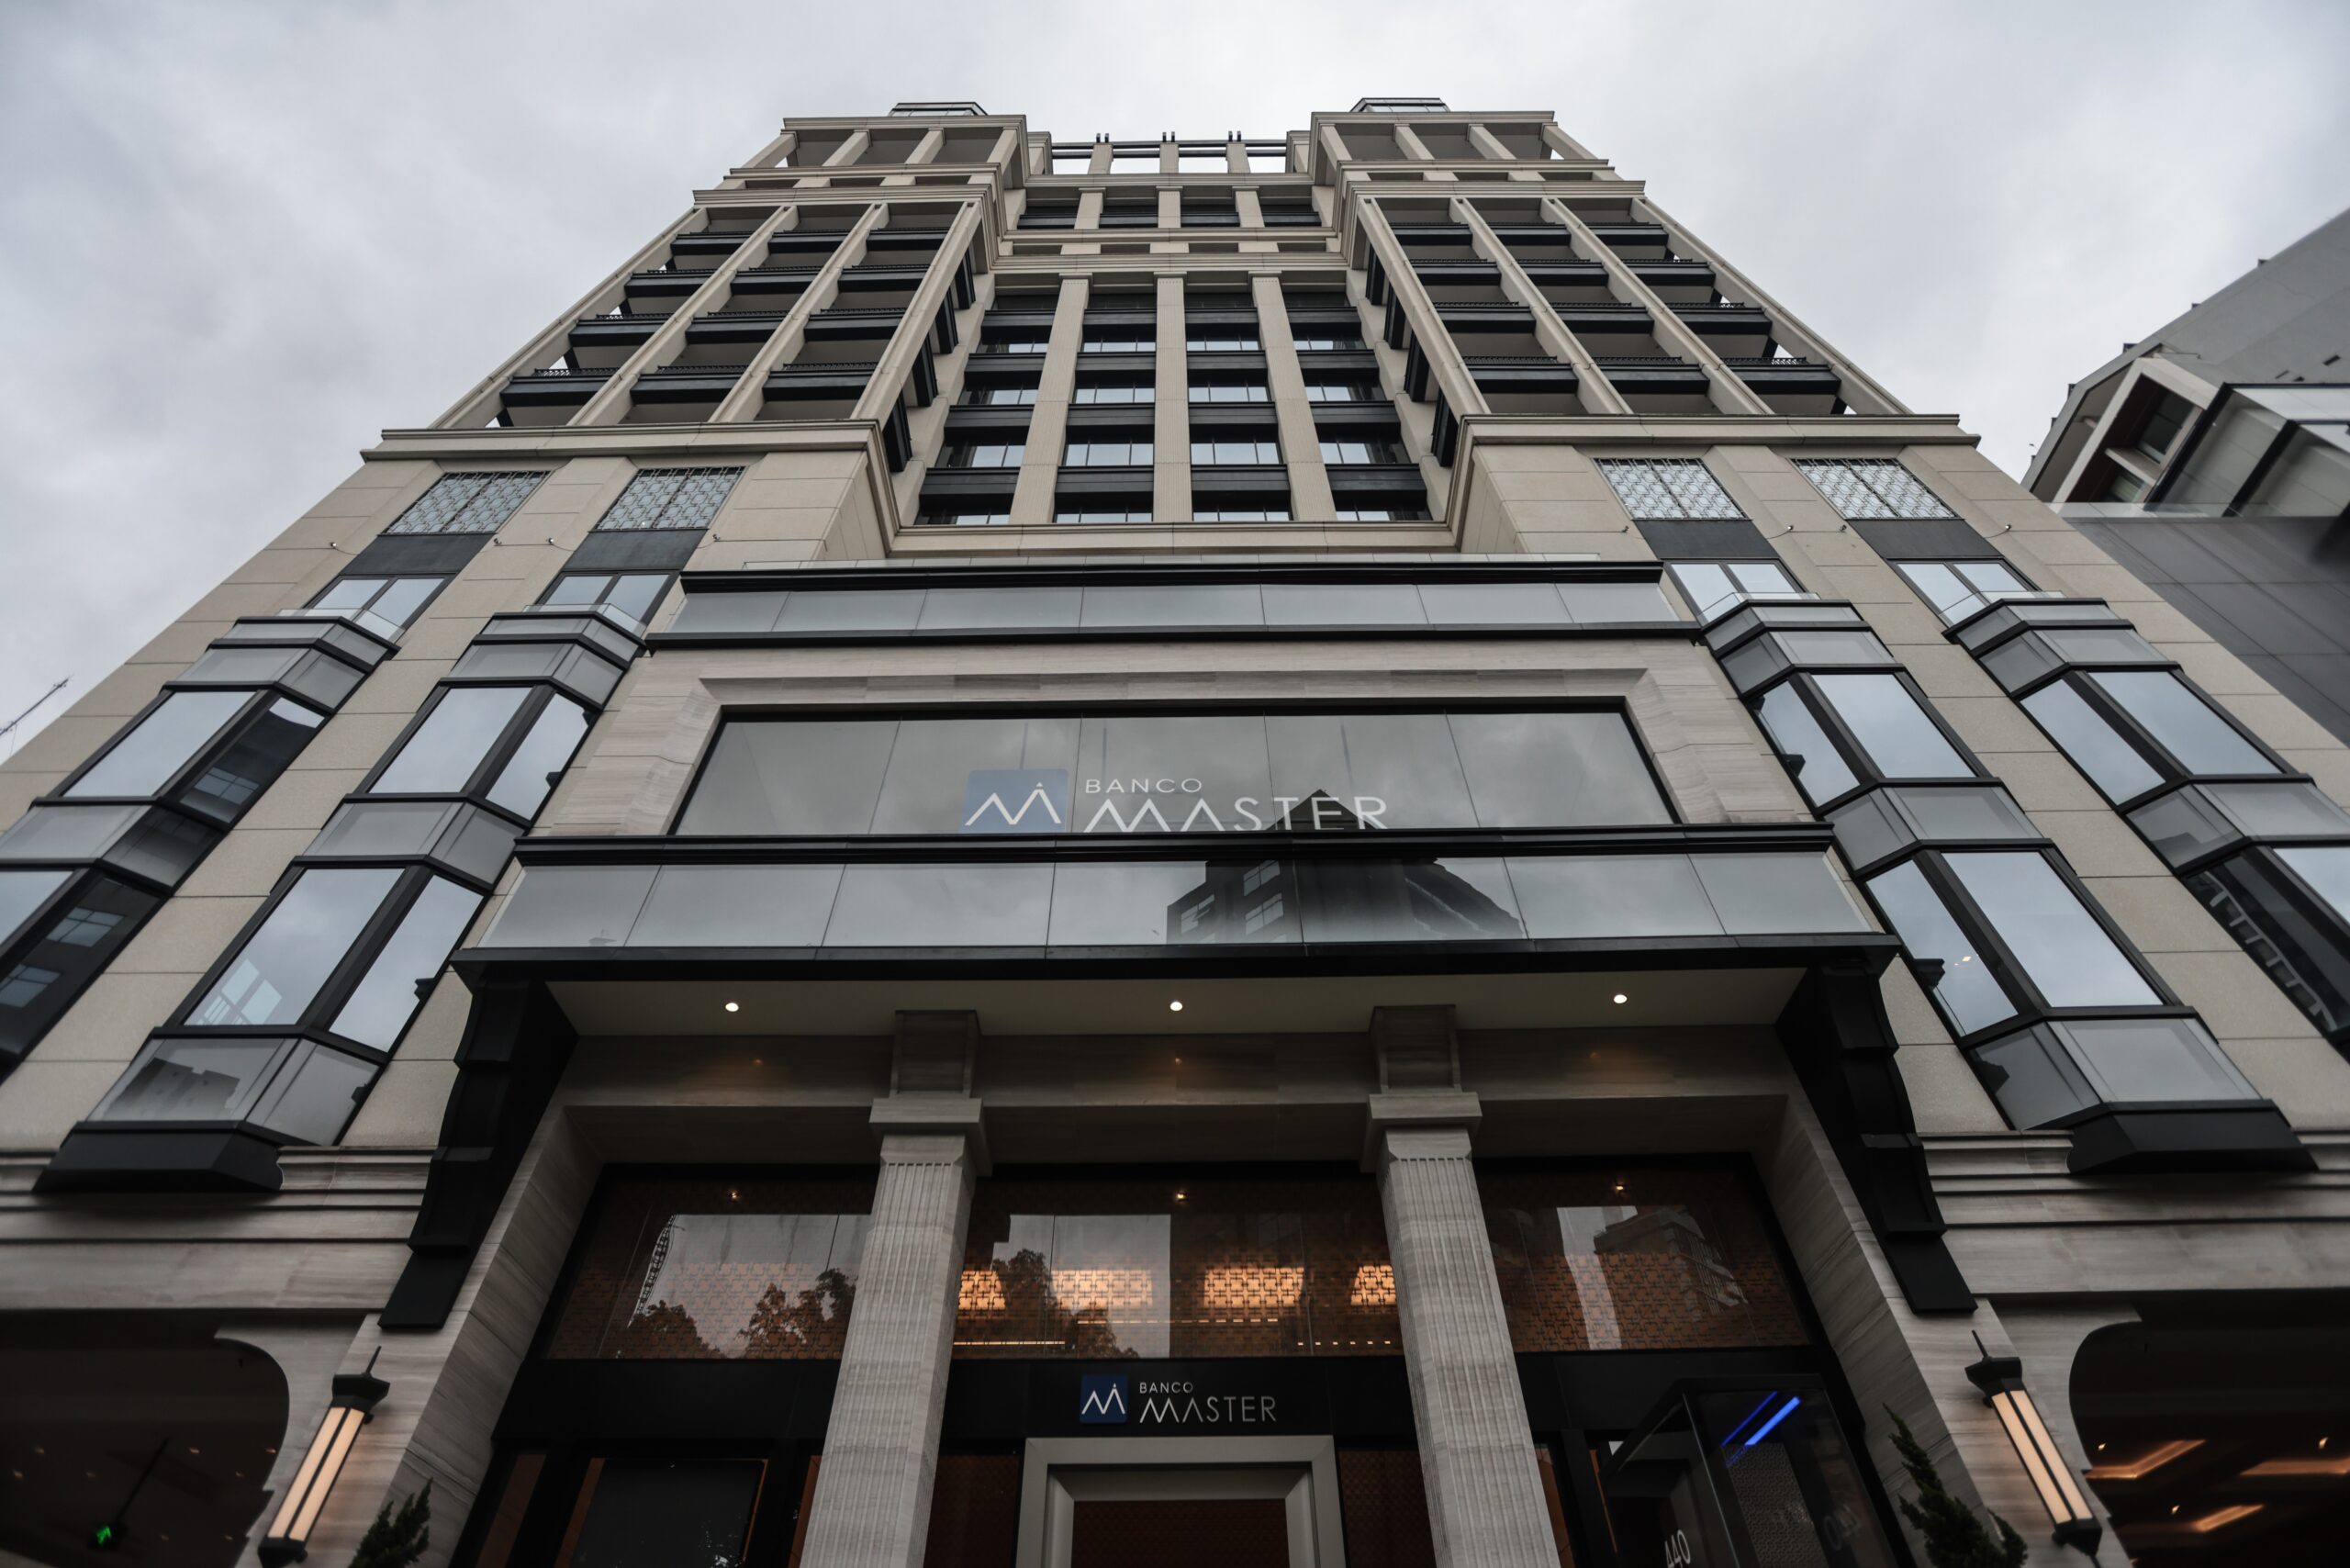
Fachada do Banco Master na cidade de São Paulo, nesta terça-feira, 18 de novembro de 2025.
Werther Santana/Estadão Conteúdo
Política
Câmara pode votar nesta terça PL da Misoginia, que equipara crime ao racismo e prevê penas maiores; entenda

A Câmara dos Deputados pode votar nesta terça-feira (30) o chamado PL da Misoginia. O projeto projeto de lei equipara a misoginia ao racismo e prevê penas maiores para crimes de ódio contra mulheres.
Combate à misoginia: 36 projetos sobre o tema tramitam na Câmara dos Deputados
Aprovado por unanimidade no Senado Federal em março deste ano, o projeto foi incluído na pauta da Câmara desta terça.
🔎Apresentado pela senadora Ana Paula Lobato (PDT-MA) em 2023, o projeto altera a Lei do Racismo e o Código Penal. Se o PL for aprovado pelo Congresso e sancionado pelo presidente da República, a misoginia passará a ser equiparada ao racismo, com previsão de reclusão de dois a cinco anos, além de multa. A proposta agrava a punição quando a vítima for criança, adolescente, idosa ou pessoa com deficiência, ou quando o crime for cometido por duas ou mais pessoas.
O crime também passa a ser inafiançável e imprescritível. Na prática, isso significa que não cabe fiança e que o delito não deixa de ser punido com o passar do tempo.
Oposição vê ‘censura’, relatora defende projeto
O texto causa divergência entre parlamentares da oposição e divide opiniões nas redes sociais. A redação aprovada pelos senadores não agrada às bancadas mais conservadoras da Câmara, que vêem na proposta uma ameaça à liberdade religiosa.
Logo após o resultado no Senado, o deputado Nikolas Ferreira (PL-MG) classificou o projeto como uma “aberração” em uma rede social.
A deputada Júlia Zanatta (PL-SC) também se pronunciou. Em uma rede social, afirmou que o projeto de lei se trata de uma “tentativa de censura, de autoritarismo, para interferir nas relações humanas e na liberdade de expressão”.
A deputada Júlia Zanatta (PL-SC) fez críticas ao texto aprovado pelo Senado.
Mario Agra /Câmara dos Deputados
Relatora da proposta na Câmara, a deputada Tábata Amaral (PSB-SP) apresentou alterações ao texto aprovado pelo Senado e redefiniu o conceito de misoginia. No novo substitutivo, a redação define o crime como a indução ou incitação “à violência, à restrição do pleno exercício de direitos ou à ofensa à dignidade da mulher”.
Na primeira versão da proposta, o termo jurídico era caracterizado como “ódio” ou “aversão” às mulheres.
O texto também inclui a misoginia no artigo que trata dos crimes de “praticar, induzir ou incitar discriminação ou preconceito de raça, cor, etnia, religião ou procedência nacional”. Nesses casos, a pena prevista é de um a três anos de reclusão e multa.
Deputada Tábata Amaral (PSB-SP)
Vinicius Loures/Câmara dos Deputados
Em reunião de líderes da Câmara neste mês, a relatora defendeu a importância do projeto ao mencionar a morte de uma jovem no interior de São Paulo durante um salto de rope jump. O Ministério Público paulista pediu a abertura de investigação sobre os ataques misóginos envolvendo o caso.
“Acho que esse caso reforça ainda mais a urgência desse projeto. Mostra o quanto é importante traçarmos uma linha sobre o que é, ou não, tolerável em uma sociedade que se propõe a proteger as mulheres”, disse Tábata.
Ambiente digital
A proposta que será analisada pelo plenário da Câmara dos Deputados busca penalizar de forma mais severa crimes praticados no ambiente digital, onde a violência contra a mulher tem aumentado.
O texto prevê a suspensão temporária de contas ou perfis em redes sociais utilizados para o cometimento do crime, além da suspensão temporária de contas ou perfis em aplicações de internet administradas, direta ou indiretamente pelo usuário infrator.
Além disso, a pena poderá ser aumentada nos casos em que o crime for cometido com o objetivo de obter vantagem econômica, direta ou indireta, inclusive por meio do aumento de audiência, engajamento, alcance ou visibilidade em meios de comunicação ou plataformas digitais.
A proposta também torna mais graves os crimes de misoginia praticados por agentes que detenham expressiva audiência, engajamento, alcance ou visibilidade no ambiente virtual.
Política
Presidenciáveis celebram vitória do Brasil; Flávio Bolsonaro usa número de Martinelli e Lula posa com Janja

Depois de uma partida tensa contra o Japão nesta segunda-feira (29), o Brasil garantiu vaga nas oitavas de final da Copa do Mundo de 2026. O placar final foi de 2 a 1, com gols de Casemiro e Gabriel Martinelli – esse último aos 49 minutos do segundo tempo.
O torneio mundial tem sido abordado pelos pré-candidatos à Presidência, e desta vez não foi diferente.
Lula posta fotos nas redes sociais para comemorar vitória do Brasil, enquanto Flávio fez um vídeo em referência ao número ’22’ de Martinelli
Reprodução/Instagram
O senador Flávio Bolsonaro (PL-RJ) fez uma referência ao número da camisa de Martinelli: 22, que é também o número do Partido Liberal nas urnas. “Não queria falar nada, mas o 22 salvou o Brasil”, disse Flávio em um vídeo curto publicado nas redes sociais.
Irmão de Flávio, o deputado federal cassado Eduardo Bolsonaro (PL-SP) publicou uma montagem do jogador ao lado do candidato que diz o seguinte: “o 22 que salvou a seleção brasileira” e “o 22 que salvará o Brasil”. Eduardo esteve no estádio, em Houston (EUA), para acompanhar o jogo.
Já o presidente Lula (PT), que tenta a reeleição, postou algumas fotos com os braços para cima, comemorando o resultado da partida. Lula foi registrado com a primeira-dama Janja, o ministro das Relações Institucionais, José Guimarães, e a ministra da Cultura, Margareth Menezes. Nas fotos, Lula usa a jaqueta amarela do Comitê Paralímpico Brasileiro.
Brasil vence o Japão e está nas oitavas: veja os gols do jogo no Jornal Hoje
“Vamos com tudo, Brasil!!! Muita emoção. Parabéns à seleção pela garra e pela vitória. O Brasil inteiro está na torcida. Rumo às oitavas!”, escreveu o presidente nas redes sociais.
O ex-governador de Minas Gerais Romeu Zema, pré-candidato a presidente pelo Novo, publicou uma montagem de duas ilustrações de comida com a seguinte frase: “churrasco é sempre melhor que sushi”. “Deu a lógica”, escreveu na legenda da postagem.
Renan Santos, presidenciável do Missão, por sua vez, publicou stories em um carro comentando o resultado. “Se o Brasil pegar a Noruega e amassar a Noruega, o Brasil vira um dos favoritos da Copa. E olha que não era”, analisou.
O ex-governador de Goiás Ronaldo Caiado, pré-candidato a presidente pelo PSD, não abordou o jogo nas suas redes sociais.
O Brasil volta a campo no domingo, dia 5 de julho, a partir das 17h, no horário de Brasília. A disputa será contra Noruega ou Costa do Marfim, a depender do resultado da partida nesta terça-feira (30).
Política
Datafolha divulga a partir de domingo (5) pesquisa presidencial com eleitores de SP e intenções de voto para governo do estado e Senado

Pesquisa Datafolha divulgada inclurá cenários de 2º turno entre Lula, Flávio Bolsonaro, Ronaldo Caiado e Romeu Zema
Reprodução
O Datafolha realiza nesta semana uma pesquisa com as intenções de voto dos eleitores do estado de São Paulo para a disputa presidencial.
Segundo as informações enviadas ao Tribunal Superior Eleitoral (TSE), a pesquisa pode ser divulgada a partir do próximo domingo (5) e trará também os números da eleição para o governo de São Paulo e para o Senado.
O levantamento foi encomendado pelo jornal Folha de S.Paulo e ouvirá 1.608 pessoas entre quarta (1º) e sexta-feira (3). A margem de erro é de 2 pontos percentuais para mais ou para menos.
Para a eleição presidencial, o Datafolha traz um cenário com 13 pré-candidatos no 1º turno. Veja a lista:
Flávio Bolsonaro (PL)
Lula (PT)
Romeu Zema (Novo)
Ronaldo Caiado (PSD)
Renan Santos (Missão)
Joaquim Barbosa (DC)
Augusto Cury (Avante)
Cabo Daciolo (Mobiliza)
Hertz Dias (PSTU)
Rui Costa Pimenta (PCO)
Samara Martins (UP)
Aécio Neves (PSDB)
Edmilson Costa (PCB)
Serão três cenários de 2º turno:
Lula x Flávio Bolsonaro
Lula x Ronaldo Caiado
Lula x Romeu Zema
Agora no g1
Pesquisa com eleitorado nacional
Em junho, quando ouviu eleitores de todo o país, Datafolha mostrou que Lula (PT) tinha 41% das intenções de voto no cenário de 1º turno, enquanto Flávio Bolsonaro (PL) somava 31%.
No 2º turno, Lula aparecia com 47%, contra 43% de Flávio Bolsonaro, repetindo o cenário captado na pesquisa de maio.
Avaliação de Lula e Tarcísio em SP
O Datafolha vai mostrar também como estão as avaliações do presidente Lula e do governador Tarcísio de Freitas (Republicanos) entre os eleitores de São Paulo.
O instituto questionará também se o eleitor leva em conta o apoio de Lula ou do ex-presidente Jair Bolsonaro para votar em um candidato a governador.
O questionário enviado ao TSE traz ainda uma pergunta sobre qual é o principal problema de São Paulo. Saúde, educação e violência estão entre os temas apresentados aos eleitores.
Eleição para governador
O Datafolha incluiu os nomes de cinco pré-candidatos no cenário de 1º turno da eleição estadual e vai testar também os índices de rejeição de cada um.
Quem são eles:
Carlos Machado (PCB);
Fernando Haddad (PT);
Tarcísio de Freitas (Republicanos);
Vera Lúcia (PSTU);
Vivian Mendes (UP).
Em março, o instituto mostrou que Tarcísio liderava os cenários de 1º e 2º turno. Na simulação de 2º turno, o governador venceria por Haddad 52% a 37%.
Nesse cenário, 10% disseram que votariam em branco, nulo ou em nenhum candidato, enquanto 1% afirmou não saber em quem votaria.
O mesmo cenário de 2º turno será testado agora, com Tarcísio e Haddad na disputa.
Voto para Senado
O Datafolha vai apresentar seis nomes de pré-candidatos ao Senado aos entrevistados para medir as intenções de voto. Os nomes:
André do Prado (PL);
Guilherme Derrite (PP);
Marina Silva (Rede);
Paulinho da Força (Solidariedade);
Ricardo Salles (NOVO);
Simone Tebet (PSB).


Correção: jogos do Brasil em dias úteis
Correção: jogos do Brasil em dias úteis
Governo propõe aumentar limite do MEI para R$ 140 mil e ampliar contratação de funcionários

EXPOGRANDE SEM SHOWS DE ARTISTAS REGIONAIS. VOCÊ CONCORDA?
Mercado financeiro eleva estimativa de crescimento do PIB de 2023 para 0,85%
Sono irregular aumenta o risco de aterosclerose e doença cardiovascular
-
 Mato Grosso do Sul4 anos ago
EXPOGRANDE SEM SHOWS DE ARTISTAS REGIONAIS. VOCÊ CONCORDA?
-
Política4 anos ago
Mercado financeiro eleva estimativa de crescimento do PIB de 2023 para 0,85%
-
Ciência e Saúde4 anos ago
Sono irregular aumenta o risco de aterosclerose e doença cardiovascular
-
Ciência e Saúde4 anos ago
A melhor hora para criar músculos é agora!
-
Economia4 anos ago
Reforma tributária: Fazenda defende ‘mínimo possível de exceções’ ao novo imposto sobre consumo
-
Economia4 anos ago
Ibovespa opera em queda, com plano de crescimento da China e âncora fiscal em foco
-
Economia4 anos ago
Centro-oeste de SP inicia semana com quase 500 vagas de emprego; veja como se candidatar
-

 Política4 anos ago
Joias para Michelle: fatos revelam ‘procedimento padronizado e conduta exemplar’ de auditor, diz Sindifisco