
Política
Como o caso Master expõe limites do sistema regulatório brasileiro

PF ouve dois investigados no inquérito do Banco Master
Ao exigir a liquidação do Banco Master em novembro do ano passado, o Banco Central (BC) destacou que o conglomerado detinha uma fatia pequena do ativo total do Sistema Financeiro Nacional (SFN), equivalente a 0,57%, indicando que seu impacto sistêmico seria limitado.
Mas apesar do porte pequeno, a crise ganhou grandes proporções após operações da Polícia Federal (PF) levantarem a suspeita de fraude na comercialização de fundos e supervalorização de ativos.
🗒️Tem alguma sugestão de reportagem? Mande para o g1
Para além dos entraves políticos e jurídicos, o fechamento do Master expôs os desafios do sistema regulatório brasileiro de supervisionar instituições financeiras que comercializam créditos à margem do sistema bancário tradicional.
Isso porque o tamanho do Master e seu escopo o colocam sob o segmento S3 da regulação prudencial, que prevê menor exigência regulatória devido ao reduzido risco que suas operações oferecem ao sistema financeiro.
O modelo tem razão de existir, já que diminui o custo regulatório para a empresa alcançar nichos ignorados pelos grandes bancos.
“Como qualquer outro sistema bancário no mundo, o sistema brasileiro enfrenta um dilema entre liberalização e regulação. Apenas um sistema bancário ágil e flexível consegue oferecer crédito nas condições de que a economia precisa”, afirma Pedro Paulo Silveira, economista e sócio da A3S Investimentos.
Mas o sucesso da regulação flexível depende da capacidade efetiva dos órgãos de controle de acompanhar a atuação destas instituições, pontua.
“O problema é que o mercado financeiro, especialmente o mercado bancário, é muito arrojado e, muitas vezes, ultrapassa os limites do bom senso.”
Fragilidades na estrutura da Comissão de Valores Mobiliários (CVM), cujos 500 funcionários fiscalizam R$ 16,7 trilhões em ativos negociados no mercado de capitais, ajudam a compreender o problema levantado pelo Master.
Elas se somam a falhas na gestão de fundos previdenciários do setor público, que direcionaram valores milionários a créditos com lastro questionável do banco, bem como a atuação insuficiente de auditorias independentes, argumenta Cleveland Prates, professor de Economia da FGV-Law e de Regulação da Fundação Instituto de Pesquisas Econômicas (Fipe).
O caso também mostra como estas instituições têm usado o Fundo Garantidor de Créditos (FGC) como lastro para convencer o investidor a aportar recursos em investimentos supostamente seguros, dando sinais errados sobre o real papel do mecanismo.
Já se sabe, por exemplo, que o FGC deve fazer uma chamada de capital a bancos maiores para cobrir o rombo deixado pelo ressarcimento aos investidores do Master.
Apesar de suas implicações políticas, o impacto da liquidação do banco não é sistêmico, ou seja, não tem potencial para provocar uma quebra generalizada no sistema financeiro nacional, dizem os especialistas.
Mas, se a capacidade de fiscalização dos órgãos de controle não for ampliada, casos como este podem ocorrer com maior frequência, o que derrubaria a confiança na estabilidade do SFN.
Como chegamos até aqui?
O sistema bancário brasileiro foi formatado nos anos 1960, quando se instituiu o Banco Central. Três décadas depois, o país já contabilizava centenas de instituições financeiras que viviam em regime inflacionário.
A estabilização proposta pelo Plano Real gerou pressão, levando ao colapso de bancos públicos e privados e a uma forte concentração bancária.
“O sistema financeiro por natureza é instável. Então a legislação precisa ser atualizada e a própria composição do sistema bancário tem que ir se flexibilizando, acomodando as mudanças da estrutura da sociedade”, afirma Silveira.
A partir de 2010, acompanhando a tendência global, essa flexibilização se traduziu no avanço da concessão de crédito e venda de ativos por empresas não bancárias.
Isso barateou o crédito para pessoas e empresas. Porém, impactou a capacidade de supervisão dessas atividades, que cresceram mais rápido que as autarquias de controle, como a CVM.
Nesse espaço regulatório surgiram também as fintechs, criadas como empresas não bancárias sob o guarda-chuva do BC, mas menos supervisionadas. Desde 2022, a autoridade monetária busca endurecer exigências para este tipo de instituição, mas enfrenta entraves políticos.
Em 21 de janeiro, o BC liquidou também a fintech Will Bank, braço digital do Master que havia sido preservada na primeira rodada de sanções.
No caso Master, a dificuldade de controle teria dado espaço à suposta emissão de títulos falsos e operações com créditos “insubsistentes”, diz a PF.
O banco atuava captando recursos, concedendo crédito e distribuindo produtos financeiros. Entre eles, investimentos de renda fixa, os CDBs, com retorno prometido acima da média do mercado.
Segundo a investigação, o Master teria inflado artificialmente seu patrimônio para simular liquidez – dizia que tinha em caixa valores superiores aos reais.
O Banco Central identificou que, com isso, a instituição não teria capacidade de pagar os ganhos prometidos a uma carteira de 1,6 milhão de investidores. À Justiça, os controladores do Master negam as acusações.
“Desidratação” da CVM e comunicação com BC
Banco Central do Brasil (BC).
Adriano Machado/ Reuters
Nesse sistema regulatório há uma segmentação entre a regulação do mercado de capitais (fundos, ações, debêntures, investimentos), feita pela CVM, e a higiene do sistema financeiro, comandada pelo BC (que supervisiona os bancos, não seus títulos).
Na prática, há certa liberdade de atuação de conglomerados menores como o Master, mas os produtos vendidos por eles no mercado de capitais são regulados e fiscalizados pela CVM.
Contudo, não há uma conexão automática entre os processos julgados pela CVM, que atua de forma independente, e as decisões do BC, embora a autoridade monetária possa levar em consideração as análises da autarquia.
“Obviamente, é necessária coordenação entre esses dois órgãos e investimento pesado em qualificação de pessoal e institucionalidade. O Banco Central hoje está mais protegido, mas, olhando para a CVM, ela tem um número muito pequeno de funcionários para o crescimento do mercado financeiro”, diz Prates, da FGV.
Segundo reportagem da Folha de S.Paulo, a CVM informou ao governo federal, em agosto de 2025, que precisaria ampliar em 544 o número de inspetores federais para conseguir fiscalizar os mais de 90 mil fundos de investimentos e outros ativos que somam R$ 16,7 trilhões negociados no mercado de capitais brasileiro. Isso dobraria o atual número de funcionários da autarquia.
A autarquia americana correspondente, Securities and Exchange Commission (SEC), tem 5 mil funcionários.
“E há pouca atenção quando começam a ocorrer indicações políticas no nível de diretoria de uma instituição que deveria ser totalmente blindada, protegida institucionalmente e com investimento robusto”, argumenta Cleveland Prates.
A cúpula da autarquia é formada por quatro diretores e um presidente indicados pelo presidente da República.
O economista Pedro Silveira também vê como “desidratadas” entidades regulatórias no Brasil, como a CVM. Ele diz que faltou supervisão em casos anteriores ao Master, como o rombo contábil na Americanas, que deveria ter sido identificado anteriormente pela CVM.
“A CVM possui um arcabouço regulatório moderno e profissionais capacitados, mas a falta de recursos humanos impede a fiscalização adequada”, avalia.
Em janeiro, a Comissão criou duas novas superintendências, seis gerências e 35 novos cargos comissionados com base em um decreto de dezembro de 2025. Já o ministro da Fazenda, Fernando Haddad, defende ampliar o papel do BC para a fiscalização também dos fundos.
Para Prates, é arriscado julgar o tempo levado pelo BC para a liquidação do Master, já que a medida é extrema e irreversível.
“Isso pode criar um ambiente em que, de duas uma: ou o Banco Central erra por medo de ser acusado, ou sofre pressão política para não fechar um banco. Então, precisamos de proteção institucional ao Banco Central.”
A responsabilidade das auditorias independentes
Sem a possibilidade de a CVM acompanhar todos os fundos existentes no Brasil para identificar supostas fraudes, as contas dos bancos também passam por auditorias independentes, cujo papel é avaliar se as demonstrações contábeis correspondem à realidade.
Reportagem do Poder 360, porém, identificou que firmas de auditorias aprovaram os valores de caixa do Master sem encontrar irregularidades, a despeito de conter supostos valores bilionários em ativos inexistentes.
Na esfera pública, foi reaberta a discussão para que auditorias sejam responsabilizadas criminalmente por seus pareceres, não apenas na esfera civil.
No Senado, a criação de tipos penais para o tema deve ser debatida na Comissão de Assuntos Econômicos (CAE), que discute o caso Master.
“A CAE deve avançar para propor imediatamente reformulação e reestruturação da CVM, para melhorar a regulação e fiscalização das auditorias independentes”, disse o consultor legislativo Helder Rebouças ao Estadão.
O advogado Rafael Guazzelli, especialista em Direito Bancário, entende que o problema das auditorias se soma a um sistema financeiro engessado, com informações que demoram a chegar.
“Nessas instituições de pequeno e médio porte, só se analisa, por exemplo, os balanços trimestrais. Num lapso temporal ali de um mês, já se girou muito dinheiro e o nosso sistema não tem mecanismos para fiscalizar isso”, afirma Guazzelli.
“Houve auditores que validaram esses balancetes, é mais grave ainda. A investigação mostrará se houve má fé ou se não conseguiram identificar a fraude.”
Revisão na gestão dos Fundos de Pensão
Outro problema evidenciado pelo caso Master foi a má gestão de fundos de pensão de funcionários públicos municipais e estaduais, os Regimes Próprios de Previdência Social (RPPS), que administram R$ 365 bilhões em investimentos em todo o Brasil.
Segundo o Ministério da Previdência Social, 18 fundos deste tipo haviam investido, juntos, R$ 1,86 bilhão em ativos distribuídos pelo Master.
Estes valores não são cobertos pelo FGC, e entram na massa de credores do banco. Trata-se de recursos que deveriam ser destinados à pensão desses funcionários, que fazem aportes mensais.
Os investimentos levantam questões sobre o modelo de governança dos fundos de pensão. Hoje, já existem regras definidas para a tomada de decisão. A avaliação deve incluir a análise da gestora, avaliação jurídica, de imagem, risco e percentual no portfólio.
Mas, apesar de a lei exigir certificação, a escolha pode ser influenciada por fatores políticos, facilitando a compra de títulos inadequados, dizem os especialistas. Ao menos no caso do Master, a auditoria interna falhou.
“Como o Ministério da Previdência, que tem uma secretaria responsável por fiscalizar esses fundos, está olhando essa questão? Estava adequado? Estava aderente à norma regulatória? E, se estava aderente, não precisamos revisar essa norma com mais rigor?” questiona Prates.
Após a repercussão do caso, o Conselho Monetário Nacional (CMN) aprovou uma resolução que endurece as regras para os investimentos desses fundos, criando limites de alocação de investimentos. Um dos riscos é que os próprios funcionários sejam convocados a ampliar suas contribuições para cobrir um eventual rombo das contas do fundo.
Modelo do FGC em discussão
Outro mecanismo central na discussão é o FGC, entidade privada sem fins lucrativos. Ele existe para dar segurança ao investidor de que não perderá seu dinheiro caso o operador do ativo não puder honrar seus compromissos.
É o que aconteceu no caso do Master, em que investimentos de até R$ 250 mil serão devolvidos.
Para Cleveland Prates, porém, o caso revelou que a conta do prejuízo tem sido repassada ao FGC de modo equivocado.
As corretoras vendem produtos de alto risco, mas mascarados de investimentos seguros de renda fixa, pois são garantidos pelo fundo. A ferramenta passa a ser vista como um prêmio.
“Há um conflito de interesse. Você tinha uma instituição pequena perto do tamanho do mercado, e ela foi carregada com uma série de fundos garantidos pelo FGC. Isso é um risco adicional”, argumenta.
Alguns agentes de mercado usam esta estratégia pois são remunerados pelos bancos para vender esses títulos. Em muitos casos, não há transparência da corretora que está agindo em nome de determinado fundo.
Hoje, a contribuição das instituições é proporcional ao volume de depósitos e títulos cobertos, não ao risco individual de cada operação.
“O FGC precisa ser revisado no sentido de que quem gera risco para o sistema terá que contribuir com parcela maior para o fundo. Só assim você desincentiva o agente a gerar risco e externalizar esse risco para o sistema como um todo.”
Quem paga a conta?
Banco Central determinou que BRB reserve R$ 3 bilhões para manter operações em segurança
Reprodução/TV Globo
“Essa crise não é sistêmica, ela não vai carregar partes significativas do sistema financeiro nacional”, entende Pedro Silveira.
“O estrago fica por conta de investidores institucionais como fundos de pensão, instituto de previdência, o Banco Regional de Brasília (BRB), empresas e pessoas físicas que investiram além de R$ 250 mil e na recomposição do FGC”, argumenta.
Devido ao emprego do FGC para ressarcir investidores do Master, ao menos R$ 50 bilhões deverão ser adiantados por outros bancos para recompor os recursos do fundo, o que pressiona a taxa de juros.
“Quem vai pagar a recomposição do FGC é o tomador de crédito no Brasil nos próximos anos. Os bancos vão repassar o custo de capitalização para as taxas de empréstimo, encarecendo as taxas de juros”, conclui Silveira.
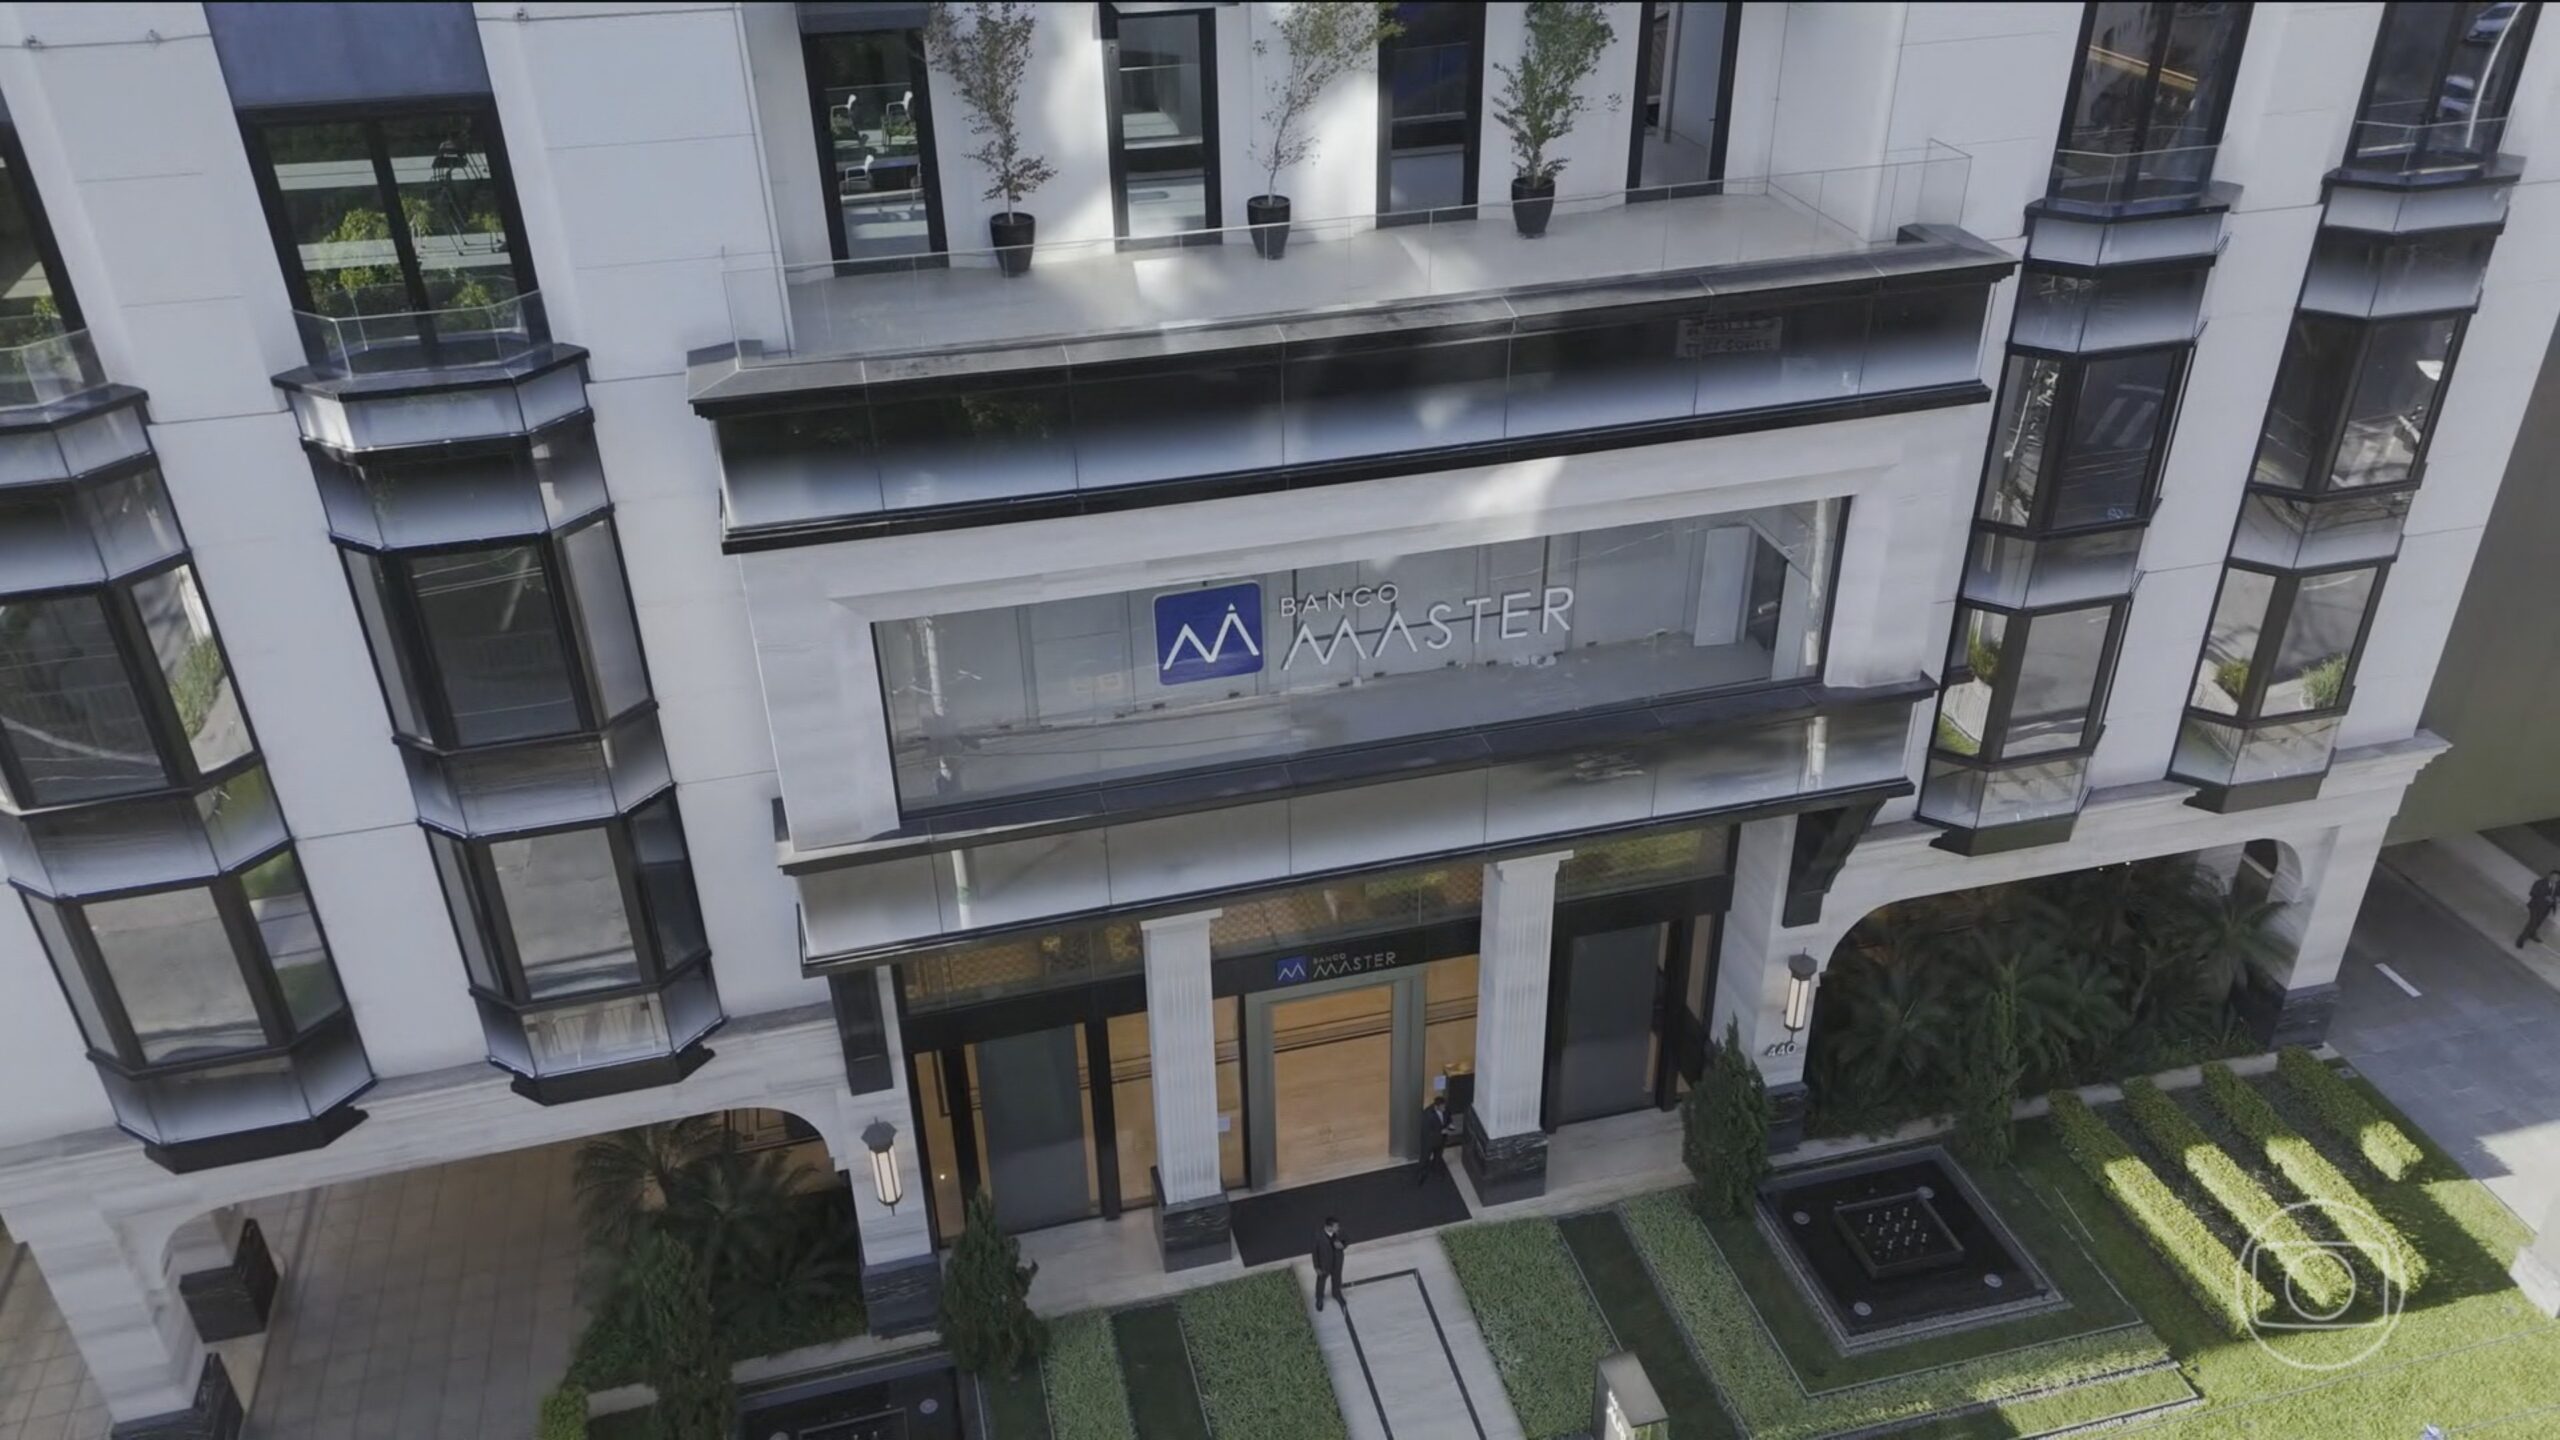
Sede do Banco Master, em São Paulo
Jornal Nacional/ Reprodução
Política
Câmara pode votar nesta terça PL da Misoginia, que equipara crime ao racismo e prevê penas maiores; entenda

A Câmara dos Deputados pode votar nesta terça-feira (30) o chamado PL da Misoginia. O projeto projeto de lei equipara a misoginia ao racismo e prevê penas maiores para crimes de ódio contra mulheres.
Combate à misoginia: 36 projetos sobre o tema tramitam na Câmara dos Deputados
Aprovado por unanimidade no Senado Federal em março deste ano, o projeto foi incluído na pauta da Câmara desta terça.
🔎Apresentado pela senadora Ana Paula Lobato (PDT-MA) em 2023, o projeto altera a Lei do Racismo e o Código Penal. Se o PL for aprovado pelo Congresso e sancionado pelo presidente da República, a misoginia passará a ser equiparada ao racismo, com previsão de reclusão de dois a cinco anos, além de multa. A proposta agrava a punição quando a vítima for criança, adolescente, idosa ou pessoa com deficiência, ou quando o crime for cometido por duas ou mais pessoas.
O crime também passa a ser inafiançável e imprescritível. Na prática, isso significa que não cabe fiança e que o delito não deixa de ser punido com o passar do tempo.
Oposição vê ‘censura’, relatora defende projeto
O texto causa divergência entre parlamentares da oposição e divide opiniões nas redes sociais. A redação aprovada pelos senadores não agrada às bancadas mais conservadoras da Câmara, que vêem na proposta uma ameaça à liberdade religiosa.
Logo após o resultado no Senado, o deputado Nikolas Ferreira (PL-MG) classificou o projeto como uma “aberração” em uma rede social.
A deputada Júlia Zanatta (PL-SC) também se pronunciou. Em uma rede social, afirmou que o projeto de lei se trata de uma “tentativa de censura, de autoritarismo, para interferir nas relações humanas e na liberdade de expressão”.
A deputada Júlia Zanatta (PL-SC) fez críticas ao texto aprovado pelo Senado.
Mario Agra /Câmara dos Deputados
Relatora da proposta na Câmara, a deputada Tábata Amaral (PSB-SP) apresentou alterações ao texto aprovado pelo Senado e redefiniu o conceito de misoginia. No novo substitutivo, a redação define o crime como a indução ou incitação “à violência, à restrição do pleno exercício de direitos ou à ofensa à dignidade da mulher”.
Na primeira versão da proposta, o termo jurídico era caracterizado como “ódio” ou “aversão” às mulheres.
O texto também inclui a misoginia no artigo que trata dos crimes de “praticar, induzir ou incitar discriminação ou preconceito de raça, cor, etnia, religião ou procedência nacional”. Nesses casos, a pena prevista é de um a três anos de reclusão e multa.
Deputada Tábata Amaral (PSB-SP)
Vinicius Loures/Câmara dos Deputados
Em reunião de líderes da Câmara neste mês, a relatora defendeu a importância do projeto ao mencionar a morte de uma jovem no interior de São Paulo durante um salto de rope jump. O Ministério Público paulista pediu a abertura de investigação sobre os ataques misóginos envolvendo o caso.
“Acho que esse caso reforça ainda mais a urgência desse projeto. Mostra o quanto é importante traçarmos uma linha sobre o que é, ou não, tolerável em uma sociedade que se propõe a proteger as mulheres”, disse Tábata.
Ambiente digital
A proposta que será analisada pelo plenário da Câmara dos Deputados busca penalizar de forma mais severa crimes praticados no ambiente digital, onde a violência contra a mulher tem aumentado.
O texto prevê a suspensão temporária de contas ou perfis em redes sociais utilizados para o cometimento do crime, além da suspensão temporária de contas ou perfis em aplicações de internet administradas, direta ou indiretamente pelo usuário infrator.
Além disso, a pena poderá ser aumentada nos casos em que o crime for cometido com o objetivo de obter vantagem econômica, direta ou indireta, inclusive por meio do aumento de audiência, engajamento, alcance ou visibilidade em meios de comunicação ou plataformas digitais.
A proposta também torna mais graves os crimes de misoginia praticados por agentes que detenham expressiva audiência, engajamento, alcance ou visibilidade no ambiente virtual.
Política
Presidenciáveis celebram vitória do Brasil; Flávio Bolsonaro usa número de Martinelli e Lula posa com Janja

Depois de uma partida tensa contra o Japão nesta segunda-feira (29), o Brasil garantiu vaga nas oitavas de final da Copa do Mundo de 2026. O placar final foi de 2 a 1, com gols de Casemiro e Gabriel Martinelli – esse último aos 49 minutos do segundo tempo.
O torneio mundial tem sido abordado pelos pré-candidatos à Presidência, e desta vez não foi diferente.
Lula posta fotos nas redes sociais para comemorar vitória do Brasil, enquanto Flávio fez um vídeo em referência ao número ’22’ de Martinelli
Reprodução/Instagram
O senador Flávio Bolsonaro (PL-RJ) fez uma referência ao número da camisa de Martinelli: 22, que é também o número do Partido Liberal nas urnas. “Não queria falar nada, mas o 22 salvou o Brasil”, disse Flávio em um vídeo curto publicado nas redes sociais.
Irmão de Flávio, o deputado federal cassado Eduardo Bolsonaro (PL-SP) publicou uma montagem do jogador ao lado do candidato que diz o seguinte: “o 22 que salvou a seleção brasileira” e “o 22 que salvará o Brasil”. Eduardo esteve no estádio, em Houston (EUA), para acompanhar o jogo.
Já o presidente Lula (PT), que tenta a reeleição, postou algumas fotos com os braços para cima, comemorando o resultado da partida. Lula foi registrado com a primeira-dama Janja, o ministro das Relações Institucionais, José Guimarães, e a ministra da Cultura, Margareth Menezes. Nas fotos, Lula usa a jaqueta amarela do Comitê Paralímpico Brasileiro.
Brasil vence o Japão e está nas oitavas: veja os gols do jogo no Jornal Hoje
“Vamos com tudo, Brasil!!! Muita emoção. Parabéns à seleção pela garra e pela vitória. O Brasil inteiro está na torcida. Rumo às oitavas!”, escreveu o presidente nas redes sociais.
O ex-governador de Minas Gerais Romeu Zema, pré-candidato a presidente pelo Novo, publicou uma montagem de duas ilustrações de comida com a seguinte frase: “churrasco é sempre melhor que sushi”. “Deu a lógica”, escreveu na legenda da postagem.
Renan Santos, presidenciável do Missão, por sua vez, publicou stories em um carro comentando o resultado. “Se o Brasil pegar a Noruega e amassar a Noruega, o Brasil vira um dos favoritos da Copa. E olha que não era”, analisou.
O ex-governador de Goiás Ronaldo Caiado, pré-candidato a presidente pelo PSD, não abordou o jogo nas suas redes sociais.
O Brasil volta a campo no domingo, dia 5 de julho, a partir das 17h, no horário de Brasília. A disputa será contra Noruega ou Costa do Marfim, a depender do resultado da partida nesta terça-feira (30).
Política
Datafolha divulga a partir de domingo (5) pesquisa presidencial com eleitores de SP e intenções de voto para governo do estado e Senado

Pesquisa Datafolha divulgada inclurá cenários de 2º turno entre Lula, Flávio Bolsonaro, Ronaldo Caiado e Romeu Zema
Reprodução
O Datafolha realiza nesta semana uma pesquisa com as intenções de voto dos eleitores do estado de São Paulo para a disputa presidencial.
Segundo as informações enviadas ao Tribunal Superior Eleitoral (TSE), a pesquisa pode ser divulgada a partir do próximo domingo (5) e trará também os números da eleição para o governo de São Paulo e para o Senado.
O levantamento foi encomendado pelo jornal Folha de S.Paulo e ouvirá 1.608 pessoas entre quarta (1º) e sexta-feira (3). A margem de erro é de 2 pontos percentuais para mais ou para menos.
Para a eleição presidencial, o Datafolha traz um cenário com 13 pré-candidatos no 1º turno. Veja a lista:
Flávio Bolsonaro (PL)
Lula (PT)
Romeu Zema (Novo)
Ronaldo Caiado (PSD)
Renan Santos (Missão)
Joaquim Barbosa (DC)
Augusto Cury (Avante)
Cabo Daciolo (Mobiliza)
Hertz Dias (PSTU)
Rui Costa Pimenta (PCO)
Samara Martins (UP)
Aécio Neves (PSDB)
Edmilson Costa (PCB)
Serão três cenários de 2º turno:
Lula x Flávio Bolsonaro
Lula x Ronaldo Caiado
Lula x Romeu Zema
Agora no g1
Pesquisa com eleitorado nacional
Em junho, quando ouviu eleitores de todo o país, Datafolha mostrou que Lula (PT) tinha 41% das intenções de voto no cenário de 1º turno, enquanto Flávio Bolsonaro (PL) somava 31%.
No 2º turno, Lula aparecia com 47%, contra 43% de Flávio Bolsonaro, repetindo o cenário captado na pesquisa de maio.
Avaliação de Lula e Tarcísio em SP
O Datafolha vai mostrar também como estão as avaliações do presidente Lula e do governador Tarcísio de Freitas (Republicanos) entre os eleitores de São Paulo.
O instituto questionará também se o eleitor leva em conta o apoio de Lula ou do ex-presidente Jair Bolsonaro para votar em um candidato a governador.
O questionário enviado ao TSE traz ainda uma pergunta sobre qual é o principal problema de São Paulo. Saúde, educação e violência estão entre os temas apresentados aos eleitores.
Eleição para governador
O Datafolha incluiu os nomes de cinco pré-candidatos no cenário de 1º turno da eleição estadual e vai testar também os índices de rejeição de cada um.
Quem são eles:
Carlos Machado (PCB);
Fernando Haddad (PT);
Tarcísio de Freitas (Republicanos);
Vera Lúcia (PSTU);
Vivian Mendes (UP).
Em março, o instituto mostrou que Tarcísio liderava os cenários de 1º e 2º turno. Na simulação de 2º turno, o governador venceria por Haddad 52% a 37%.
Nesse cenário, 10% disseram que votariam em branco, nulo ou em nenhum candidato, enquanto 1% afirmou não saber em quem votaria.
O mesmo cenário de 2º turno será testado agora, com Tarcísio e Haddad na disputa.
Voto para Senado
O Datafolha vai apresentar seis nomes de pré-candidatos ao Senado aos entrevistados para medir as intenções de voto. Os nomes:
André do Prado (PL);
Guilherme Derrite (PP);
Marina Silva (Rede);
Paulinho da Força (Solidariedade);
Ricardo Salles (NOVO);
Simone Tebet (PSB).


Correção: jogos do Brasil em dias úteis
Correção: jogos do Brasil em dias úteis
Governo propõe aumentar limite do MEI para R$ 140 mil e ampliar contratação de funcionários

EXPOGRANDE SEM SHOWS DE ARTISTAS REGIONAIS. VOCÊ CONCORDA?
Mercado financeiro eleva estimativa de crescimento do PIB de 2023 para 0,85%
Sono irregular aumenta o risco de aterosclerose e doença cardiovascular
-
 Mato Grosso do Sul4 anos ago
EXPOGRANDE SEM SHOWS DE ARTISTAS REGIONAIS. VOCÊ CONCORDA?
-
Política4 anos ago
Mercado financeiro eleva estimativa de crescimento do PIB de 2023 para 0,85%
-
Ciência e Saúde4 anos ago
Sono irregular aumenta o risco de aterosclerose e doença cardiovascular
-
Ciência e Saúde4 anos ago
A melhor hora para criar músculos é agora!
-
Economia4 anos ago
Reforma tributária: Fazenda defende ‘mínimo possível de exceções’ ao novo imposto sobre consumo
-
Economia4 anos ago
Ibovespa opera em queda, com plano de crescimento da China e âncora fiscal em foco
-
Economia4 anos ago
Centro-oeste de SP inicia semana com quase 500 vagas de emprego; veja como se candidatar
-

 Política4 anos ago
Joias para Michelle: fatos revelam ‘procedimento padronizado e conduta exemplar’ de auditor, diz Sindifisco